Zbavit se dluhů z hazardu vyžaduje současně zastavit hraní, léčit závislost a právně vyřešit dluhy. Dobrá zpráva je, že zákon lidi s dluhy z hazardu z oddlužení nevylučuje, takže vaše situace má reálné řešení. V tomto průvodci vám ukážeme přesný postup od první blokace až po osvobození od dluhů.
4 kroky, jak se zbavit dluhu z hazardu
Z dluhů z hazardu se dostanete ve čtyřech krocích. Každému se níže věnujeme podrobně, takže nemusíte číst celý článek najednou. Mrkněte rovnou na krok, který právě řešíte.
- Krok 1: Zastavte hraní – Jak se zapsat do rejstříku vyloučených osob, kde vás rejstřík neochrání a proč dluhy nikdy nevyhrajete zpět (včetně výpočtu).
- Krok 2: Lečte závislost – Kam se obrátit, jakou formu léčby zvolit a proč vám léčba pomůže i u soudu.
- Krok 3: Zmapujte dluhy – Co přesně sepsat, abyste vybrali správné řešení.
- Krok 4: Vyřešte dluhy – Dohoda s věřiteli, konsolidace, nebo oddlužení? Srovnání, podmínky a pravidla, na kterých soud trvá.
Krok 1: Okamžité zastavení hraní
Dokud sázíte, dluhová spirála roste a žádný finanční plán nefunguje. Každá další sázka jen zvyšuje dluh, který se snažíte splatit. Proto začněte bariérami, které vás zastaví i ve chvíli, kdy vás vlastní vůle zradí:
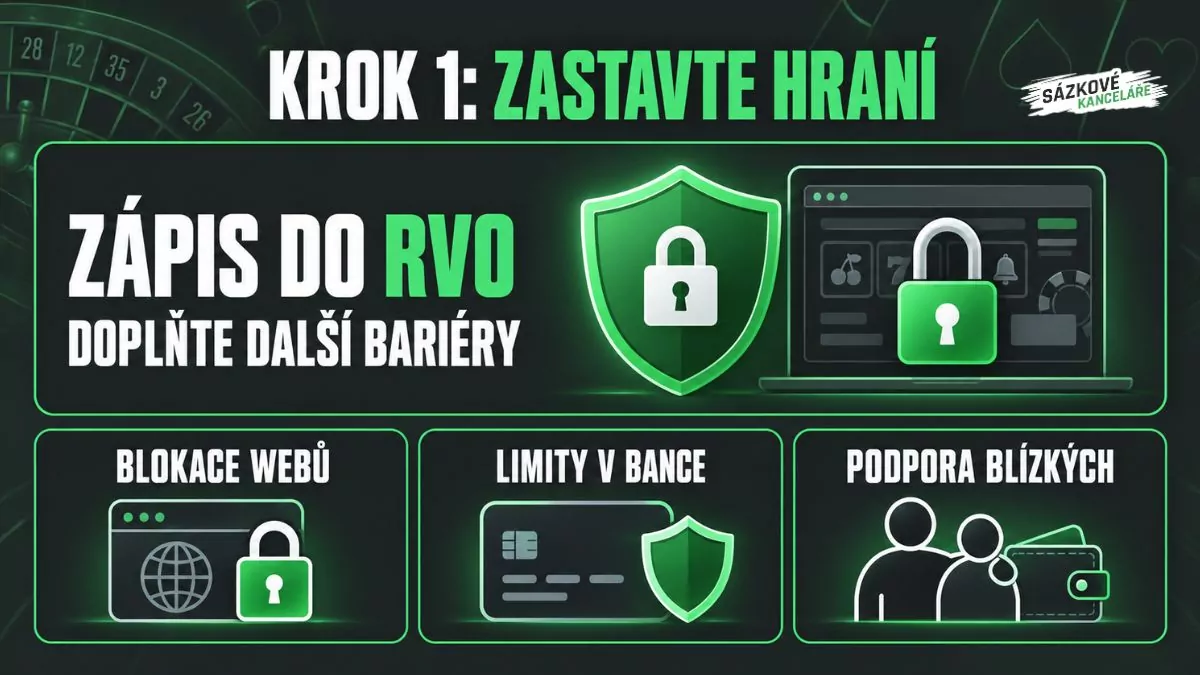
- Zápis do Rejstříku vyloučených osob (RVO): Požádejte Ministerstvo financí o zápis. Provozovatelé legálních heren, kasin a online sázkových kanceláří vás pak ze zákona nesmí pustit ke hře ani vám nesmí umožnit používat hráčský účet.
- Blokovací software: Nainstalujte si do telefonu i počítače program, který blokuje weby s hazardními hrami. Odhlaste se ze všech sázkových účtů.
- Předání kontroly nad financemi: Svěřte správu peněz partnerovi nebo někomu z rodiny, komu věříte. Nechte si posílat jen částku na nezbytné výdaje.
- Blokace v bance: Zeptejte se své banky, jestli umí zablokovat platby hazardním provozovatelům, a snižte si limity pro platby kartou i výběry.
Jak se zapsat do Rejstříku vyloučených osob
Do RVO se zapíšete tak, že Ministerstvu financí pošlete žádost na předepsaném formuláři. Po zápisu na vlastní žádost můžete požádat o výmaz nejdříve za jeden rok.
- Stáhněte si formulář na webu Ministerstva financí v sekci Rejstřík vyloučených osob.
- Vyberte si způsob podání:
- online přes bankovní identitu, Identitu občana nebo mojeID,
- datovou schránkou,
- e-mailem s uznávaným elektronickým podpisem,
- poštou s úředně ověřeným podpisem,
- osobně na podatelně ministerstva.
- Uschovejte si doklad o podání. Později vám poslouží jako důkaz pro soud i pro věřitele, že situaci aktivně řešíte.
Kde vás RVO neochrání
Rejstřík zavazuje jen provozovatele s českou licencí. Nelegální zahraniční weby a kasina rejstřík nekontrolují a pustí vás hrát dál. Proto k zápisu do RVO přidejte blokovací software a limity v bance.
Zápis v rejstříku zároveň neblokuje tomboly, turnaje malého rozsahu ani loterie prodávané mimo internet. Los v trafice si tedy koupit můžete, a právě proto se jim vyhýbejte také.
Proč dluhy nevyhrajete zpět
Dluh nevyhrajete zpět, protože sázkové kanceláře do každého kurzu započítávají svou marži. Průměrně tak prohráváte s každou sázkou, i když jednotlivé tikety občas vyjdou.
Ukážeme si to na výpočtu. Vezměte zápas, kde má každý tým opravdu 50% šanci na výhru, a sázkovou kancelář, která na oba týmy vypíše kurz 1,90. Představte si, že na takové zápasy vsadíte dvakrát po 1 000 Kč a jednou vyhrajete a jednou prohrajete:
- vsadíte celkem 2 000 Kč,
- z výherního tiketu dostanete 1 900 Kč, z proherního nic,
- celkem vám zpět přijde 1 900 Kč.
Prodělali jste 100 Kč, i když jste polovinu sázek vyhráli. Každá vsazená tisícovka vás tedy v průměru stojí 50 Kč, neboli 5 % vkladu.
Kde se těch 5 % bere? Kurz 1,90 odpovídá pravděpodobnosti 52,6 % (1 / 1,90). Na oba týmy dohromady tak sázková kancelář „prodává“ 105,3 % pravděpodobnosti, ačkoli skutečně existuje jen 100 %. Rozdíl zhruba 5 % si nechává jako marži. Kurzy na pravděpodobnost si převedete v našem převodníku kurzů.
Proč s každou další sázkou ztrácíte víc? Sázková kancelář si marži bere z každé koruny, kterou vsadíte, ne z peněz, které máte na účtu. Když dvacetkrát vsadíte po 1 000 Kč, protočíte 20 000 Kč a průměrně prohrajete 1 000 Kč, tedy celou původní sázku. Proto hráči, kteří výhry okamžitě znovu vsázejí, ztrácejí rychleji, než sami čekají.
Kurz 1,90 na obě strany slouží jako modelový příklad. Skutečná marže se liší podle sázkové kanceláře a typu sázky, ale princip platí vždy: Dlouhodobě vyhrává ten, kdo kurzy vypisuje.
Tabulka ukazuje, co znamená pokus „jednou velkou sázkou smazat dluh“ při kurzu 1,90:
| Dluh, který chcete vyhrát zpět | Nutný vklad (kurz 1,90) | Když sázka vyjde | Když sázka nevyjde |
|---|---|---|---|
| 10 000 Kč | 11 112 Kč | dluh smažete | dlužíte 21 112 Kč |
| 50 000 Kč | 55 556 Kč | dluh smažete | dlužíte 105 556 Kč |
| 100 000 Kč | 111 112 Kč | dluh smažete | dlužíte 211 112 Kč |
Nutný vklad spočítáte jako dluh vydělený čistým ziskem z kurzu (u kurzu 1,90 je to 0,90). Na peníze na takový vklad si navíc většinou musíte půjčit, takže při prohře k dluhu přičtete i úroky z nové půjčky. Žádná škola sázení vás nenaučí porazit marži dlouhodobě. Jediná sázka, kterou s jistotou vyhrajete, je ta, kterou nepodáte.
Krok 2: Léčba závislosti
Patologické hráčství je nemoc, kterou málokdo zvládne sám, a bez léčby se dluhová spirála po čase vrátí. Odborná pomoc zároveň posiluje vaši pozici u soudu: Soud totiž posuzuje, zda situaci aktivně řešíte.
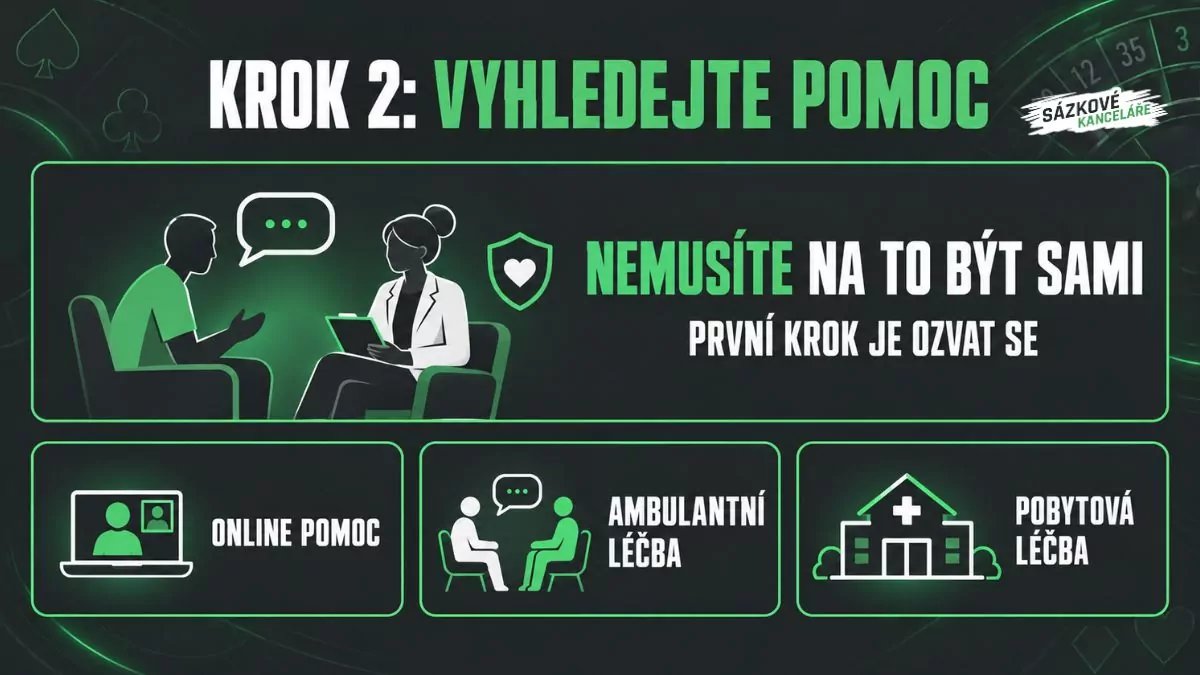
Nemusíte hned vědět, jaká léčba je pro vás ta pravá. Stačí se na někoho obrátit a odborníci vám pomohou vybrat další postup. Pomoc můžete hledat například tady:
Když chcete začít online a z domova:
- Končím s hraním: Online program s osobním průvodcem, který vede hráče krok za krokem týdenními bloky a úkoly. Program funguje anonymně.
- Poradna adiktologie: Online poradna s praktickými radami, jak zvládat nutkání ke hře, blokovat přístup a pracovat s dluhy.
- Adiktio: Umožňuje online konzultace s adiktologem nebo terapeutem přes videohovor.
Když chcete mluvit s někým osobně:
- Mapa pomoci: Na webu najdete adiktologické a občanské poradny podle kraje.
- Praktický lékař: Pomůže vám najít vhodnou poradnu ve vašem okolí.
Když potřebujete pomoc hned:
- NONSTOP linka pomoci Zodpovědného hraní: +420 777 477 877.
Jakou formu léčby zvolit
Formu léčby určuje, jak silná je vaše závislost a jakou podporu máte ve svém okolí. Většina lidí začíná ambulantně nebo online.
| Forma léčby | Jak probíhá | Pro koho se hodí |
|---|---|---|
| Online program / poradenství | Pracujete s odborníkem přes internet nebo videohovor, anonymně a z domova. | Pro začátek, když se stydíte nebo nemáte poradnu blízko. |
| Ambulantní léčba | Pravidelně docházíte k adiktologovi, psychologovi nebo psychiatrovi. | Pro mírnější formy a jako doléčování po pobytu. |
| Ústavní léčba | Strávíte obvykle 3–6 měsíců ve specializovaném zařízení s individuální i skupinovou terapií. | Pro těžší formy závislosti a opakované relapsy. |
Víc o tom, jak si hraní hlídat, najdete v přehledu zásad zodpovědného hraní.
Krok 3: Zmapujte své dluhy
Bez úplného přehledu dluhů nevyberete správné řešení. Sepište si každý závazek a nevynechávejte ani půjčky od rodiny a přátel.
- Věřitel: banka, nebankovní společnost, kamarád, rodina.
- Dlužná částka: kolik dlužíte dnes, ne kolik jste si půjčili.
- Úrok a sankce: úroková sazba, smluvní pokuty, poplatky.
- Splatnost: které splátky už nestíháte splácet a jak dlouho.
- Exekuce: zda věřitel už vymáhá dluh přes exekutora.
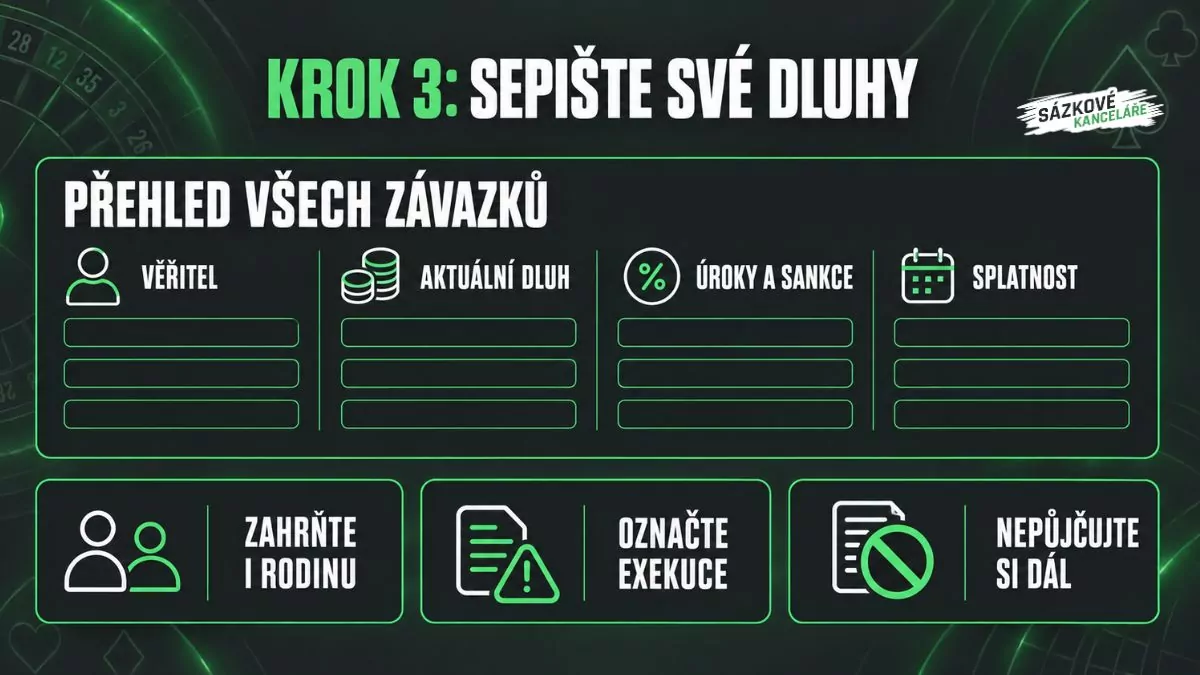
Nebankovní půjčky rostou nejrychleji. Z nezaplacené tisícové půjčky dokážou úroky a náklady exekutora udělat dluh v řádu desetitisíců. Proto je v soupisu uveďte s aktuální částkou.
Nikdy si neberte další půjčku na splacení starých dluhů. Každý nový úvěr vypadá, že „hasí požár“, ale ve skutečnosti přilévá do ohně. Přesně takhle dluhová spirála vzniká.
Krok 4: Řešení dluhů (insolvence vs. splátkový kalendář)
Dluhy z hazardu řešíte stejnými zákonnými cestami jako jakékoli jiné dluhy. Pokud je zvládnete splácet, dohodněte se s věřiteli. Pokud je splácet nezvládáte, podejte návrh na oddlužení.
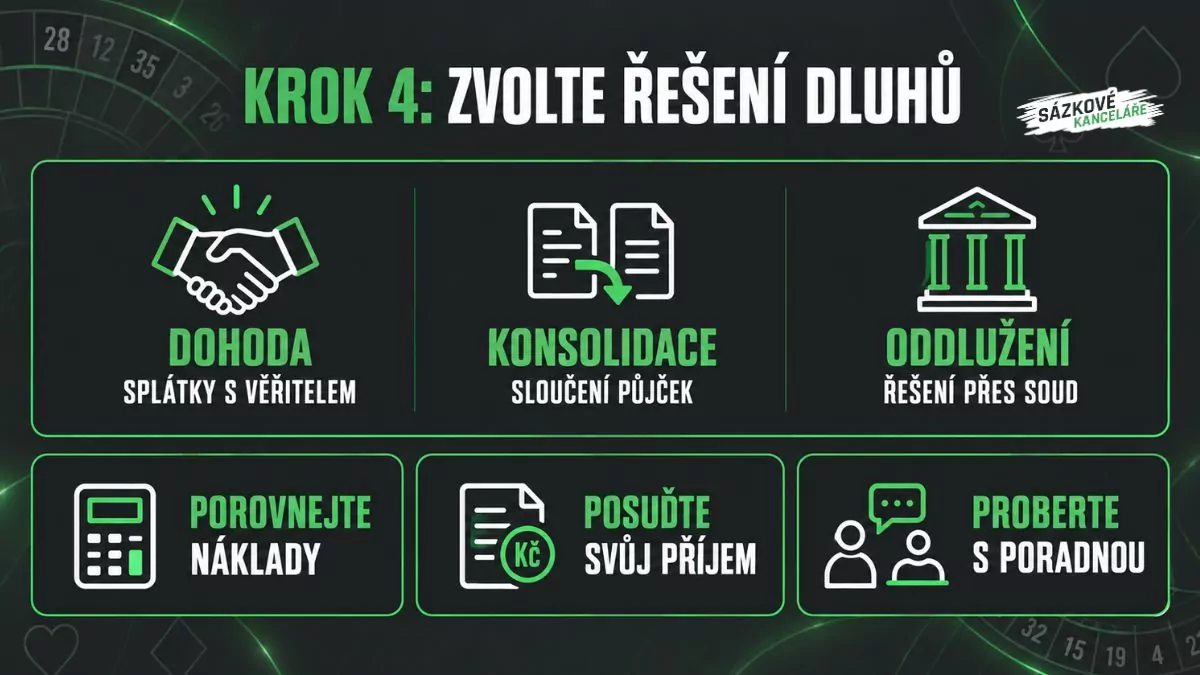
| Řešení | Jak funguje | Kdy je vhodné | Podmínky a rizika |
|---|---|---|---|
| Individuální dohoda | Vyjednáte s věřitelem splátkový kalendář, odklad splátek nebo snížení úroků. | Máte stabilní příjem a dluhy, které reálně doplatíte. | Věřitel nemusí souhlasit. Splatíte celý dluh včetně úroků. |
| Konsolidace | Sloučíte více půjček do jedné s nižší měsíční splátkou. | Máte menší dluhy, ztrácíte se v nich a už nehrajete. | Musíte doložit příjem. Kvůli delší době splácení většinou přeplatíte víc. |
| Oddlužení (insolvence) | Soud povolí oddlužení, vy splácíte podle svých možností a soud vás pak osvobodí od zbytku dluhů. | Máte více věřitelů, dluhy po splatnosti a nestíháte je splácet. | Standardně trvá 3 roky. Soud individuálně stanoví, kolik uhradíte. Dluhy přestanou narůstat o úroky a smluvní pokuty. |
Jak požádat věřitele o splátkový kalendář
Napište věřiteli dřív, než splátku zmeškáte, a navrhněte konkrétní částku, kterou zvládnete. Čím konkrétnější a lépe podloženou žádost pošlete, tím větší máte šanci, že věřitel bude souhlasit.
Co by žádost měla obsahovat:
- Výši dlužné částky: Uveďte, kolik věřiteli aktuálně dlužíte a kolik splátek jste případně už zmeškali. Věřitel tak vidí, že máte o svých dluzích přehled.
- Důvod žádosti: Stručně a pravdivě vysvětlete, proč nezvládáte splácet v dohodnuté výši, například kvůli poklesu příjmu nebo mimořádným výdajům. Nevymýšlejte si jiný důvod. Pokud později podáte návrh na oddlužení, vaše vysvětlení musí sedět s tím, co uvedete soudu.
- Reálnou splátku: Navrhněte jen takovou částku, kterou opravdu zvládnete platit každý měsíc. Když dohodnutý splátkový kalendář nedodržíte, věřitel vám napodruhé vyjde vstříc mnohem hůř.
- Doklady: Žádost podložte výplatními páskami, výpisem z účtu nebo přehledem měsíčních výdajů. Věřitel z nich pozná, že navrženou splátku jste si spočítali.
Podmínky oddlužení
Oddlužení můžete podat, když dlužíte nejméně dvěma věřitelům, dluhy jsou víc než 30 dní po splatnosti, a nezvládáte je splácet.
- Více věřitelů: Dluhy máte alespoň u dvou různých věřitelů.
- Splatnost: Dluhy jsou víc než 30 dní po splatnosti.
- Úpadek: Dluhy nezvládáte splácet (úpadek), nebo důvodně předpokládáte, že vám to hrozí (hrozící úpadek).
- Příjem: Zvládnete měsíčně platit alespoň zákonné minimum (aktuálně 2 178 Kč). Přesnou částku si vždy ověřte.
- Návrh: Insolvenční návrh vám sepíše advokát, exekutor, notář, insolvenční správce nebo akreditovaná osoba.
Pravidla pro oddlužení u dluhů z hazardu
Soud oddlužení u dluhů z hazardu posuzuje individuálně a hledá hlavně poctivost a snahu situaci řešit. Tato tři pravidla rozhodují:
- Původ dluhů nezatajujte: V insolvenčním návrhu i čestném prohlášení uveďte na rovinu, že dluhy vznikly kvůli hazardu. Zamlčení řízení komplikuje a podkopává vaši důvěryhodnost, přičemž insolvenční zákon od dlužníka poctivý záměr přímo vyžaduje.
- Doložte, že se léčíte: Soud chce vidět, že jste přestali hrát a začali se léčit. Konkrétní doklady najdete v checklistu níže.
- Nesázejte a nedělejte nové dluhy: Pokud během oddlužení hrajete nebo si znovu půjčujete, riskujete, že soud oddlužení předčasně ukončí a o osvobození od dluhů přijdete.
Checklist dokladů pro insolvenční návrh:
- Soupis všech dluhů (věřitel, částka, úrok, splatnost).
- Doklady o příjmech (výplatní pásky, rozhodnutí o dávkách).
- Přehled majetku.
- Doklad o podání žádosti o zápis do RVO.
- Potvrzení o léčbě nebo docházení do poradny.
- Stručný pravdivý popis, jak dluhy vznikly.
Co vám oddlužení neodpustí
Oddlužení vás osvobodí od většiny dluhů, ale některé závazky přetrvají: Výživné na dítě, náhradu škody na zdraví, peněžité tresty uložené v trestním řízení a dluhy vůči insolvenčnímu správci. Soud navíc může osvobození odejmout i po skončení řízení, pokud zjistí, že jste zatajili například skutečné příjmy.
Co se stane s rejstříkem vyloučených osob, když jdete do insolvence nebo exekuce
Když soud pravomocně rozhodne o vašem úpadku, Ministerstvo financí vás zapíše do RVO automaticky, aniž byste o cokoli žádali. Samotné podání insolvenčního návrhu zápis ještě nespustí.
| Situace | Co spustí zápis do RVO | Kdy vás ministerstvo vymaže |
|---|---|---|
| Vlastní žádost | Vaše žádost podaná na formuláři Ministerstva financí. | Na vaši žádost, nejdříve po uplynutí jednoho roku od zápisu. |
| Insolvence | Pravomocné rozhodnutí soudu o úpadku. Údaje si ministerstvo bere z insolvenčního rejstříku. | Automaticky, až nabude právní moci rozhodnutí, kterým insolvenční řízení končí, ne už v den skončení insolvence. |
| Exekuce (od 1. 1. 2027) | Exekuce v případech, které vymezí zákon. Samotná existence exekuce k zápisu automaticky nevede. | Podle pravidel, která zákon stanoví. |
Z toho pro vás plynou dva praktické závěry:
- Nečekejte na soud. Mezi podáním návrhu a rozhodnutím o úpadku uplyne čas, během kterého vás rejstřík nechrání. Zapište se proto na vlastní žádost hned.
- Hlídejte si další důvody zápisu. Pokud trvá jiný důvod zápisu, například pobírání superdávky se složkou živobytí, zůstanete v rejstříku i po skončení insolvence.
Která cesta je pro vás?
Správnou cestu určují tři věci: Váš příjem, počet věřitelů a to, zda už běží exekuce. Najděte v tabulce situaci, která nejvíc odpovídá té vaší.
| Vaše situace | Doporučená cesta | První krok ještě tento týden |
|---|---|---|
| Máte stabilní příjem, jednoho nebo dva věřitele a splátky zvládáte | Individuální dohoda / splátkový kalendář | Zavolejte věřiteli dřív, než se dostanete do prodlení. |
| Máte víc půjček, splátky zatím zvládáte, ale ztrácíte přehled, a už nehrajete | Konsolidace, jen pokud se léčíte | Nechte si nabídku konsolidace zkontrolovat právníkem. |
| Máte víc věřitelů, dluhy víc než 30 dní po splatnosti a splátky nestíháte | Oddlužení | Objednejte se do bezplatné poradny kvůli sepsání návrhu, případně kontaktujte advokáta. |
| Už vám běží exekuce | Oddlužení, bez odkladu | Kontaktujte dluhovou poradnu či advokáta. Exekuce s úroky a náklady exekutora dluh rychle zvětšuje. |
| Nemáte stálý legální příjem | Nejdřív porada s advokátem, pak řešení příjmu | Zjistěte, co potřebujete splnit, abyste na oddlužení dosáhli. |
Ve všech situacích platí stejný základ: Zapište se do RVO a začněte s léčbou ještě předtím, než začnete řešit samotné dluhy.
Co dělat, když má váš blízký dluhy z hazardu?
Blízkému hráči pomůžete nejvíc tím, že mu nebudete dluhy platit, ale dovedete ho k odborné pomoci.
| Udělejte | Nedělejte |
|---|---|
| Domluvte se, že správu peněz převezmete vy, a zapisujte ji. | Nesplácejte za něj tajně půjčky. Tím jen oddálíte chvíli, kdy problém začne řešit. |
| Doprovoďte ho do dluhové poradny nebo na první konzultaci s advokátem. | Nepodepisujte žádnou půjčku ani konsolidaci jako spoludlužník či ručitel, dokud se neléčí. |
| Nepůjčujte mu „naposledy“ na splátku. Právě tahle věta patří k dluhové spirále. |
Často kladené otázky (FAQ)
Ano. Zákon lidi s dluhy z hazardu z oddlužení nevylučuje. Rozhoduje konkrétní situace, tedy jestli dlužíte aspoň dvěma věřitelům, zvládnete zákonné minimum splátek a doložíte, že závislost řešíte.
Ano. Pravdivý původ dluhů patří do návrhu i čestného prohlášení. Soud si navíc může osvobození od dluhů odejmout i po skončení řízení, pokud zjistí, že jste něco zatajili.
Ano. Každá další sázka vytváří nový dluh, který oddlužení nevyřeší. Bez zvládnuté závislosti navíc riskujete návrat do stejné situace i po skončení oddlužení.
Oddlužení vám to nebrání. Do návrhu uveďte všechny závazky najednou, včetně půjček od rodiny. Další půjčku si už neberte.
Ne. Jakmile soud pravomocně rozhodne o úpadku, ministerstvo vás zapíše do RVO a legální provozovatelé vás ke hře nepustí. Před tímto rozhodnutím vás chrání jen zápis na vlastní žádost, proto ho podejte hned. Hraním a novými dluhy navíc ohrožujete celé oddlužení.
Od 1. 1. 2027 ano, ale jen v případech, které vymezí zákon. Samotná existence exekuce k zápisu automaticky nevede.
Hrajte vždy zodpovědně a nastavte si herní limity. Zákaz účasti osob mladších 18 let na hazardní hře. Více informací a tipů, jak mít hru pod kontrolou, najdete v našem průvodci zodpovědným hraním. Uvedené kurzy se mohou lišit od aktuální nabídky. Aktuální kurzy si vždy ověřte přímo na webu sázkových kanceláří. Pro využití bonusů platí obchodní podmínky a časové omezení provozovatele.
Autor obsahu